※この記事は2026年9月28日に総務省・厚生労働省などの最新データを確認し、2025年を過ぎた現在の状況に合わせて全面的に更新しています。
2025年問題とは、団塊の世代(1947〜1949年生まれ)が全員75歳以上の後期高齢者になり、医療・介護・年金などの社会保障にかかるお金が一気に膨らむという問題です。2025年を過ぎた今、この問題は「これから来る話」ではなく、すでに私たちの給与明細や税金に表れ始めています。
皆さんは、「2025年問題」という言葉を聞いても、何がどう変わったのかピンとこないのではないでしょうか。実際に2025〜2026年にかけて、次のような変化が起きました。
- 75歳以上の人口が2,124万人(総人口の17.2%)に達した
- 75歳以上の一部の人の医療費の窓口負担が、2025年10月から完全に2割になった
- 健康保険料とあわせて「子ども・子育て支援金」の徴収が2026年4月に始まった
- 高額療養費の自己負担の上限額が2026年8月に引き上げられた
この記事では、2024年に書いた記事の予想が実際にはどうなったのかを、公的な統計をもとに検証します。そのうえで、今からできる対策を5つ紹介します。
2025年問題とは?
1947〜1949年(昭和22〜24年)生まれの団塊の世代が、2025年に75歳以上の後期高齢者になることで、医療、介護、年金などの社会保障制度に限界が生じると懸念されている問題です。厚生労働省も、2025年を社会保障の大きな節目として位置づけてきました。

出典:厚生労働省
グラフのとおり、1947〜1949年の3年間は、1年に260万人以上が生まれた突出した世代です。その後、出生数は減り続け、現在は1年に70万人を割り込む水準まで下がっています。
支える側の現役世代が細っていく一方で、支えられる側の高齢者が増える。これが2025年問題の根っこにある構図です。
それでは、人口の年齢バランスが崩れた日本は、これから何が起こるか予想してみました。

【独自検証】「2025年に4人に1人が後期高齢者」は本当だったのか
当ブログの以前の記事では、「2025年には、日本国民の25%が後期高齢者となると言われています」と書いていました。ネット上でも「4人に1人が75歳以上になる」という説明をよく見かけます。
では、2025年になった実際の数字はどうだったのでしょうか。総務省統計局が2025年9月に公表した「統計からみた我が国の高齢者」の数字と比べてみました。
| 年齢 | 人数(2025年9月15日現在) | 総人口に占める割合 |
|---|---|---|
| 65歳以上 | 3,619万人 | 29.4%(過去最高) |
| 70歳以上 | 2,901万人 | 23.5% |
| 75歳以上 | 2,124万人 | 17.2% |
※出典:総務省統計局「統計からみた我が国の高齢者」(2025年9月14日公表)
実際の75歳以上の割合は17.2%、約6人に1人でした。「25%」は、実際の数字より8ポイント近く大きかったことになります。
では、「4人に1人」という数字はどこから来たのでしょうか。表を見ると、70歳以上がほぼ4人に1人(23.5%)、65歳以上がほぼ3人に1人(29.4%)です。「65歳以上の高齢者」と「75歳以上の後期高齢者」の数字が混同されて広まった可能性が高いと考えられます。当ブログの以前の記事も、確認が不十分なまま数字を載せていました。お詫びして訂正します。
ただし、数字が小さかったから問題も小さい、というわけではありません。75歳以上の人口が2,000万人を超えたのは事実で、1人あたりの医療費が大きい年代の人数が過去最多になっています。
2025年を過ぎた今どうなった?予想と現実の答え合わせ
2024年の記事では、2025年問題の影響として5つの予想を立てていました。2026年9月時点で、それぞれがどうなったのかを表にまとめます。
| 以前の記事の予想 | 2026年9月時点の現実 | 判定 |
|---|---|---|
| ①税金が上がる | 消費税は10%のまま。所得税に上乗せする「防衛特別所得税」が2027年1月から始まる | 一部当たり |
| ②医療・介護保険料が上がる | 健康保険料率は下がったが、子ども・子育て支援金と介護保険料率が上がった | 形を変えて当たり |
| ③年金が減る | 金額は4年連続で増えたが、物価の伸びには届かず実質は目減り | 実質的に当たり |
| ④中小企業の廃業が増える | 経営者の高齢化は続いており、後継者不足は解消していない | 継続中 |
| ⑤ITシステムの老朽化 | 古いシステムの刷新は各業界で続いている | 継続中 |
全体として見ると、「ある年を境に一気に負担が増える」という形ではなく、名前を変えた負担が少しずつ積み重なっているのが実態です。ここからは、それぞれの影響を最新の数字で詳しく見ていきます。
影響①:税金が上がる
2024年の記事では、2025年を境に消費税や金融所得課税が上がると予想していました。2026年9月時点で、消費税率は10%(軽減税率8%)のままです。
一方で、別の形の増税は決まっています。2026年度の税制改正で、防衛費の財源として、所得税額に1%を上乗せする「防衛特別所得税」が2027年1月から始まることになりました。同時に、東日本大震災の復興財源である復興特別所得税の税率を2.1%から1.1%に下げるため、当面の税負担はほぼ変わらない仕組みです。ただし、復興特別所得税は課税期間が延長されるため、長い目で見れば負担が続く期間は延びます。
2019年 IMF(国際通貨基金)も日本に対して
『2030年までに消費税率を15%に上げる必要がある』と報告書で公表している。
IMFの提言は2019年時点のものですが、社会保障の財源をどう確保するかという議論は今も続いています。高齢者の割合が増えるほど、所得税を納める現役世代の割合が減るため、消費税のように幅広い世代が負担する税の比重は高まりやすくなります。
金融所得課税とは
金融所得課税とは、株式などの金融商品を売ったときの利益や、配当・利息にかかる税金のことです。現在の税率は20.315%(所得税15%・住民税5%・復興特別所得税0.315%)です。
旧NISAが導入された2014年の金融所得課税は10.147%から20.315%と増税となった。
2023年度の税制改正では、年間の所得が30億円を超えるような超富裕層を対象に、追加の負担を求める仕組み(いわゆるミニマムタックス)が決まり、2025年分の所得から適用されています。一般の会社員の税率が上がったわけではありませんが、「金融所得への課税を強める」という方向性は今後も議論が続くと考えられます。
2024年に始まった新NISAの非課税枠は、こうした増税の影響を受けない数少ない手段です。この点は、後半の対策で詳しく紹介します。
影響②:医療保険料・介護保険料が上がる
2000年からの協会けんぽの保険料率の推移をまとめると、次のとおりです。

2009年の8.2%から2012年には10%に上がり、その後は10%前後で推移してきました。介護保険料率も、2000年の0.6%から1.6%前後まで上がっています。
2026年度の協会けんぽの保険料率は、次のように決まりました。
| 項目 | 2025年度 | 2026年度 | 変化 |
|---|---|---|---|
| 健康保険料率(全国平均) | 10.00% | 9.90% | 0.10ポイント下がった |
| 介護保険料率(40〜64歳) | 1.59% | 1.62% | 0.03ポイント上がった |
| 子ども・子育て支援金率 | - | 0.23% | 新たに始まった |
※出典:協会けんぽ、こども家庭庁。いずれも労使折半前の率
健康保険料率だけを見ると下がっています。しかし、2026年4月から子ども・子育て支援金が健康保険料と一緒に徴収されるようになりました。支援金率は2028年度にかけて段階的に上がる予定で、健康保険料率の引き下げ分を上回る負担になります。
たとえば標準報酬月額30万円の会社員なら、本人負担は健康保険料が月150円ほど減る一方、支援金が月345円ほど増える計算です。
医療保険料が上がる理由は?
年齢が上がるほど、病気やケガのリスクが高まり、医療費は増えていきます。年齢別の1人あたり医療費をまとめたのが、次の統計です。

出典:ニッセイ基礎研究所
75歳以上の1人あたり医療費は、年間90万円前後に達します。75歳未満の平均は20万円台で、その差は70万円近くにもなります。団塊の世代が75歳を超えた今、医療費が大きい年代の人数が過去最多になっているわけです。
これを受けて、政府は2022年10月から、75歳以上で一定以上の所得がある人の窓口負担を1割から2割に引き上げました。

出典:政府広報オンライン
引き上げの直後は、負担増を1か月3,000円までに抑える配慮措置がありました。この措置は2025年9月30日で終了し、2025年10月からは2割負担が完全に適用されています。厚生労働省の推計では、2割負担の対象は後期高齢者の約20%(約370万人)です。
裏を返せば、残りの約8割は1割負担のままということです。高齢者の窓口負担だけで医療費の増加分をまかなうのは難しく、現役世代の保険料や税金で支える構図は変わっていません。
さらに2026年8月からは、医療費の自己負担に上限を設ける高額療養費制度も見直され、月ごとの上限額が約4〜7%上がりました。詳しくは高額療養費制度の改正内容で解説しています。
介護保険料が上がる理由は?
介護サービスの利用者は、費用の原則1割(一定以上の所得がある場合は2割または3割)を支払います。残りをまかなうのは、公費と介護保険料です。
65歳以上の要介護・要支援の認定者数の推移をまとめた統計があります。

出典:内閣府
2003年度から2015年度までの12年間で、認定者は約370万人から約607万人へ、236万人増えました。1年あたり約20万人のペースです。
介護保険料もこれに合わせて上がっています。65歳以上の人が払う介護保険料(第1号保険料)の全国平均は、2024〜2026年度で月6,225円と過去最高です。介護保険制度が始まった2000年度の2,911円と比べると、約2.1倍になりました。2027年度からの次の期間の保険料は、各市区町村が2026年度中に決める予定です。
影響③:もらえる年金が減る?
年金の支給総額は、年々増え続けています。2017年度(平成29年度)から2021年度(令和3年度)までの推移をまとめた結果です。

2021年度には、前年度から約600億円(+0.1%)増えています。受給者の数が増えているためです。
ただし、会社員が払う厚生年金の保険料率は、2017年から18.3%で固定されています。保険料をこれ以上上げない代わりに、年金の給付水準を少しずつ抑える仕組みが「マクロ経済スライド」です。
マクロ経済スライドとは…
年金支給額は通常の場合、賃金・物価の上昇に応じて増えていきます。
しかし、日本は少子高齢社会に向かっています。
そこで、「公的年金制度を支える現役世代の人数の変化」と「平均余命の伸びに伴う年金給付の増加」というマクロでみた年金給付と負担の変動に応じて年金の給付水準を自動的に調整するしくみ。

出典:厚生労働省
2026年度の年金額は、国民年金(基礎年金)が1.9%、厚生年金が2.0%の引き上げで、4年連続の増額になりました。ただし、本来の引き上げ率は2.1%で、マクロ経済スライドによって少し差し引かれています。物価の上昇に年金の伸びが追いついていないため、金額は増えても、実質的な価値は目減りしている状態です。
 ユウタン
要は、現役世代の人数が減ると、給付水準が低下する。って書いてある…
年金受給額が減る可能性が高いと言うことだ。
2025年6月には年金制度改正法が成立し、次のような見直しが決まりました。
- 働きながら年金を受け取る人の年金が減らされる基準額を、月50万円から月62万円に引き上げ(2026年4月から)
- パートなどの社会保険加入の目安だった「106万円の壁」(月額8.8万円以上)を、3年以内に撤廃
どちらも、高齢者や短時間で働く人に長く働いてもらい、年金制度の支え手を増やすための改正です。「年金だけに頼らず、長く働く」ことが前提になりつつあるといえます。
影響④:中小企業の廃業
中小企業庁の試算では、2025年までに70歳を超える中小企業・小規模事業者の経営者は約245万人にのぼります。そのうち約半数の127万人は後継者が決まっていないとされていました。
このまま廃業が増えると、2025年ごろまでの累計で約650万人の雇用と約22兆円のGDPが失われる可能性があると試算されています。中小企業の数が減れば、国や自治体に入る法人税も減ります。
ユウタン22兆円のGDPが失われると言うことは、
日本経済が衰退する可能性があると言うことです。
2025年を過ぎた今も、経営者の高齢化と後継者不足は解消していません。国は、事業承継の税負担を軽くする特例や、第三者への承継(M&A)の支援を続けています。働く側から見れば、勤め先の会社の後継者が決まっているかどうかは、将来の安定を考えるうえで見ておきたいポイントです。
影響⑤:ITシステムの老朽化
ITシステムの老朽化も、2025年問題の1つに数えられてきました。経済産業省は2018年の「DXレポート」で、古い基幹システムを使い続けると、2025年以降に最大で年間12兆円の経済損失が生じる可能性があると指摘しています。これが、いわゆる「2025年の崖」です。
実際に、古いシステムの障害が大きな影響を出した例もあります。2023年10月10日には、銀行間の送金をつなぐ「全国銀行データ通信システム(全銀システム)」に障害が発生しました。三菱UFJ銀行やりそな銀行など10の金融機関で他行あての振り込みができなくなり、児童手当の振り込みなど約255万件の送金が滞りました。1973年の稼働以来、初めての大規模な障害だったとされています。
日本企業のITシステムの老朽化の原因
- 基幹システムのサポート終了が2025年に集中している
- 高齢化により人材不足が深刻化し、旧システムを知る多くの技術者が定年を迎える
2025年のIT人材不足は43万人、
2030年には最大で79万人不足するとも言われている。
基幹システムのサポートが終わると、保守にかかる費用が増えます。一方、新しいシステムに移行する際にもトラブルが起きやすく、どちらを選んでも負担は避けられません。
ユウタンITシステムトラブルによる経済損失は
最大で年間12兆円(現在の約3倍)にまで増加すると予測されています。
2025年問題の対策|今からやるべきこと
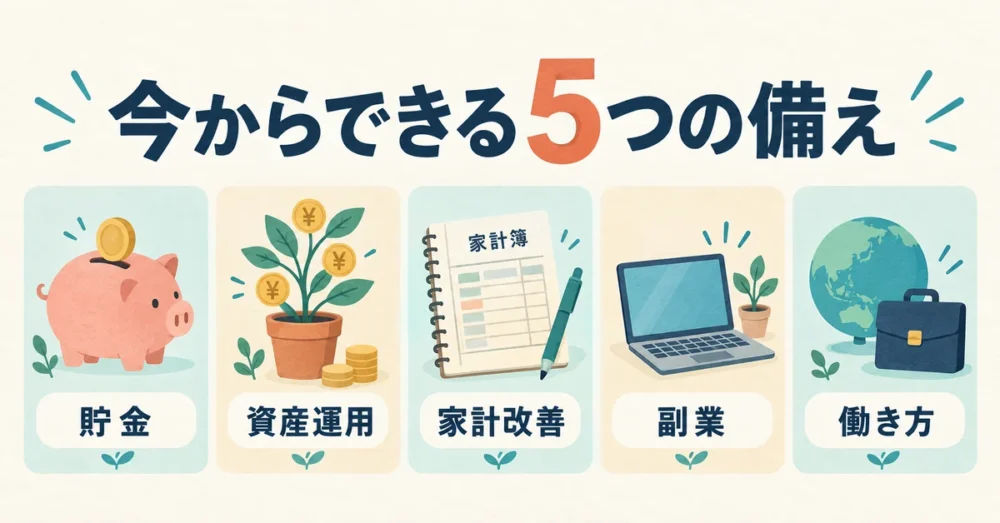
ここまで見てきたように、2025年問題の影響は「税金」「社会保険料」「年金」という形で、少しずつ家計に表れています。個人でできる対策は、次の5つです。
- 貯金で生活防衛資金をつくる
- 新NISAで早めに資産運用を始める
- 固定費を中心に家計を見直す
- 副業で収入の柱を増やす
- 外資系企業や海外で働く選択肢を持つ
それぞれ詳しく見ていきましょう。
貯金するなら今。
税金や社会保険料が少しずつ上がる流れのなかでは、手取りが減る前の今のほうが貯金はしやすいはずです。まずは、急な出費や収入減に備えて、生活費の3〜6か月分を目安に「生活防衛資金」を用意しておくと安心です。
ユウタンまずは、投資などに使う「種銭」を準備しましょう!
資産運用は早く始めよう
年金の実質的な価値が目減りしていくなかで、貯金だけで老後資金を準備するのは簡単ではありません。
2024年から始まった新NISAでは、年間360万円、生涯で1,800万円まで、投資の利益に税金がかかりません。通常なら利益の20.315%が税金として差し引かれるため、長く続けるほど非課税の効果は大きくなります。
ただし、投資には元本割れのリスクがあり、必ず増えるわけではありません。長い期間をかけて、複数の資産に分散して積み立てることで、値下がりのリスクを抑えるのが基本です。
ユウタン投資は15年以上の期間が必要です。早く始めた方が増えます!
家計改善をする
貯金や投資に回すお金を増やすには、家計の管理が欠かせません。日ごろから支出を記録し、不要な出費を把握する習慣をつけることが大切です。
とくに効果が大きいのは、通信費や保険料、サブスクリプションなどの固定費の見直しです。比較や見積もりに時間はかかりますが、一度見直せば毎月の節約が自動的に続きます。
ユウタン家計改善はやった分だけ、支出を減らすことができますが、
特に時間がかかる固定費の低減は効果絶大!

副業を始める
今から副業を育てておけば、年齢を重ねても収入を得る手段を持ち続けられます。親の介護が必要になって働き方を変えざるを得なくなったときにも、在宅でできる仕事があれば収入を補えます。
ユウタン本業の収入のほかに月に3〜5万円あると、貯金や投資の元本となる。
外資系企業や海外で働く
団塊の世代の高齢化は、日本特有の人口構成から生まれた問題です。働く場所や勤め先の選び方しだいで、その影響を和らげることも不可能ではありません。
たとえばオーストラリアの最低賃金は時給24.95豪ドル(2025年7月から)で、日本の最低賃金(2025年度の全国加重平均1,121円)の約2倍にあたります。為替によって差は変わりますが、収入が増えれば、貯金や資産運用のペースを大きく上げられます。
ユウタン日本で働くなら、「外資系企業」がおすすめです。
2025年問題についてよくある質問
最後に、2025年問題についてよく寄せられる質問に答えます。
Q:2025年を過ぎたら、2025年問題は終わったのですか?
A:終わっていません。団塊の世代が75歳以上になったことで、医療や介護の費用がかかる年代の人数が最も多い状態が、これから10年以上続きます。2025年は「始まり」と考えるのが正確です。
Q:2040年問題とは何ですか?
A:団塊ジュニア世代(1971〜1974年生まれ)が65歳以上になり、高齢者の人数がピークに近づく一方、働き手が大きく減る問題です。2025年問題の次の節目として注目されています。
Q:一番影響を受けるのはどの世代ですか?
A:社会保険料と税金を支える現役世代です。給与から天引きされる保険料や支援金が少しずつ増える一方、将来受け取る年金は実質的に目減りしていくため、自分で備える必要性が高まっています。
Q:個人で最初にやるべき対策は何ですか?
A:まずは給与明細を見て、健康保険料・介護保険料・子ども子育て支援金などが毎月いくら引かれているかを確認することです。自分の負担を数字で知ることが、家計の見直しや資産運用を始めるきっかけになります。
まとめ
2025年問題とは、団塊の世代が全員75歳以上になり、医療・介護・年金にかかるお金が膨らむ問題です。2025年を過ぎた今、75歳以上の人口は2,124万人(17.2%)となり、窓口負担の2割化の完全実施、子ども・子育て支援金の開始、高額療養費の上限引き上げなど、負担の増加はすでに始まっています。
一方で、「4人に1人が後期高齢者」という説明は、実際の数字(約6人に1人)とは違っていました。不安をあおる数字に振り回されず、公的な統計で現状を確かめることが大切です。
個人でできる対策は、貯金・資産運用・家計改善・副業・働き方の見直しの5つです。家計の税金を少しでも減らしたい方は、ふるさと納税の上限額の計算方法もあわせて参考にしてください。医療保険の入り方に迷っている方は、医療保険の見直し方も役立つはずです。