※この記事は2026年9月27日に総務省・国税庁の情報を再確認し、更新しています。
ふるさと納税の上限額は、毎年6月ごろに届く「住民税決定通知書」の数字を1つの計算式に当てはめるだけで求められます。結論から言うと、使う数字は「税額控除前所得割額」と「課税総所得金額」の2つです。
皆さんのなかには、通知書の「所得割額」欄をそのまま使って計算している方も多いのではないでしょうか。実は、前の年にふるさと納税をした人や住宅ローン控除を受けている人がこの欄を使うと、上限額が本来より1万円以上低く出ることがあります。当ブログの以前の記事も、この欄を使う説明になっていました。
この記事では、総務省が示している控除の計算方法をもとに、次の3つを整理しました。
- 住民税決定通知書と確定申告書の、どの欄を見ればよいか
- 年収別の上限額の目安(独身・給与収入のみの場合)
- 2025年の税制改正で、計算がズレやすくなった理由
計算結果はあくまで目安です。家族構成や医療費控除などで実際の上限は変わるため、ぎりぎりまで寄附せず、ある程度の余裕を残すようにしてください。
ふるさと納税の上限額とは?自己負担2,000円で済む仕組み
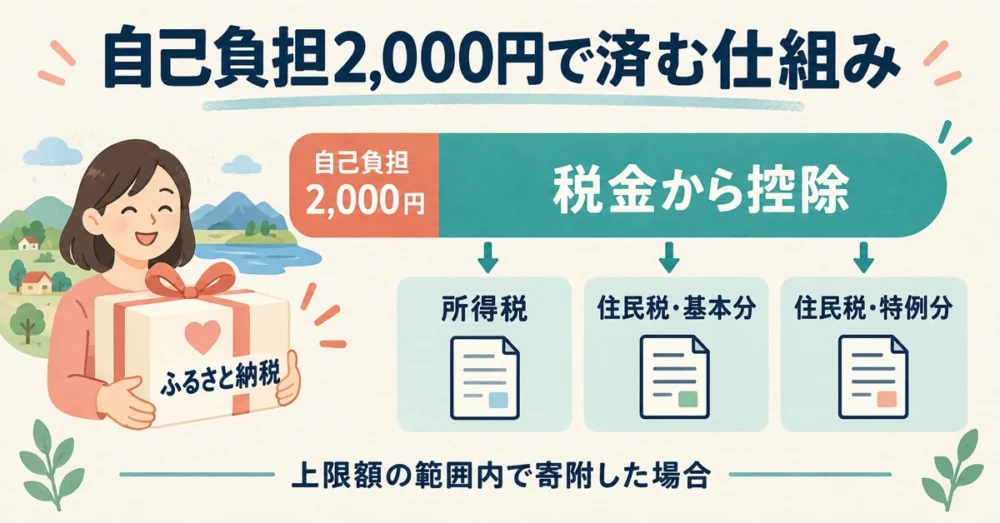
ふるさと納税の「上限額」とは、自己負担が2,000円だけで済む寄附額の上限のことです。上限を超えた分は控除されず、全額が自己負担です。
総務省の「ふるさと納税ポータルサイト」によると、寄附額から2,000円を引いた金額は、次の3つに分けて税金から差し引かれます。
| 控除の種類 | 計算式 | 控除の上限 |
|---|---|---|
| 所得税からの控除 | (寄附額−2,000円)×所得税率 | 総所得金額等の40% |
| 住民税からの控除(基本分) | (寄附額−2,000円)×10% | 総所得金額等の30% |
| 住民税からの控除(特例分) | (寄附額−2,000円)×(90%−所得税率) | 住民税所得割額の20% |
※所得税率は、2037年(令和19年)までは復興特別所得税を含めた率(所得税率×1.021)を使います。
表の3段目にある特例分の「住民税所得割額の20%」という枠が、上限額の正体です。特例分がこの枠に収まっている間は、寄附額から2,000円を引いた全額が控除されます。枠からはみ出すと、はみ出した分は自己負担になります。
つまり、上限額を知りたいなら「自分の住民税所得割額はいくらか」と「自分の所得税率は何%か」の2つがわかれば十分です。
寄附金上限の計算式
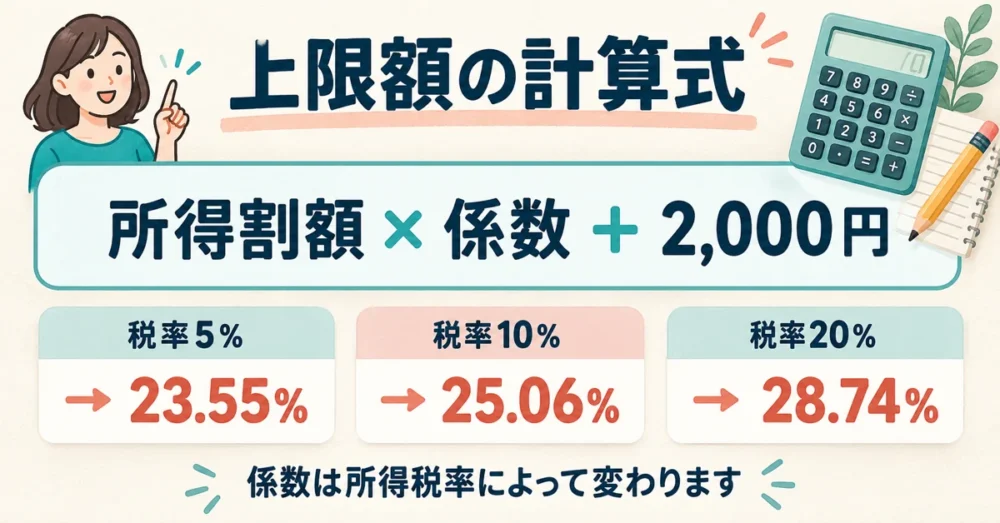
特例分が所得割額の20%にぴったり収まる寄附額を逆算すると、次の計算式になります。
分母の「1.021」は復興特別所得税の分です。所得税率ごとに計算式を整理すると、次の表のとおりです。
| 所得税率 | 寄附金上限額の計算式 |
|---|---|
| 5% | 所得割額 × 23.55% + 2,000円 |
| 10% | 所得割額 × 25.06% + 2,000円 |
| 20% | 所得割額 × 28.74% + 2,000円 |
| 23% | 所得割額 × 30.06% + 2,000円 |
| 33% | 所得割額 × 35.52% + 2,000円 |
| 40% | 所得割額 × 40.68% + 2,000円 |
| 45% | 所得割額 × 45.39% + 2,000円 |
※係数は小数第3位以下を切り捨て。以前の記事では33%の行を35.51%としていましたが、計算し直して35.52%に訂正しました。
所得税率が高い人ほど係数が大きくなり、同じ所得割額でも上限額は高くなります。
所得割額
所得割額は、市町村民税の所得割額と、都道府県民税の所得割額の合計です。住民税決定通知書では、市町村民税と道府県民税が別々の欄に書かれているので、2つを足して使います。
ただし、使うのは「税額控除が引かれる前」の所得割額です。どの欄を見ればよいかは、次の見出しで詳しく説明します。
所得税率
所得税率は、課税所得に応じて5%から45%まで7段階に分かれています。国税庁が公表している税率表は、次のとおりです。
| 課税所得 | 所得税率 |
|---|---|
| 195万円以下 | 5% |
| 195万円超〜330万円以下 | 10% |
| 330万円超〜695万円以下 | 20% |
| 695万円超〜900万円以下 | 23% |
| 900万円超〜1,800万円以下 | 33% |
| 1,800万円超〜4,000万円以下 | 40% |
| 4,000万円超 | 45% |
注意したいのは、ここでいう「課税所得」の出し方です。総務省は、特例分の計算に使う所得税率を「住民税の課税総所得金額から人的控除差調整額を差し引いた金額」で判定すると定めています。
人的控除差調整額とは、所得税と住民税の控除額の差をもとに決められた金額です。独身で基礎控除だけの人なら5万円になります。住民税の課税所得が197万円なら、5万円を引いた192万円で判定するため、税率は10%ではなく5%です。境目の近くにいる方は、この差し引きを忘れないようにしましょう。


住民税特別徴収税額の決定通知書の見方
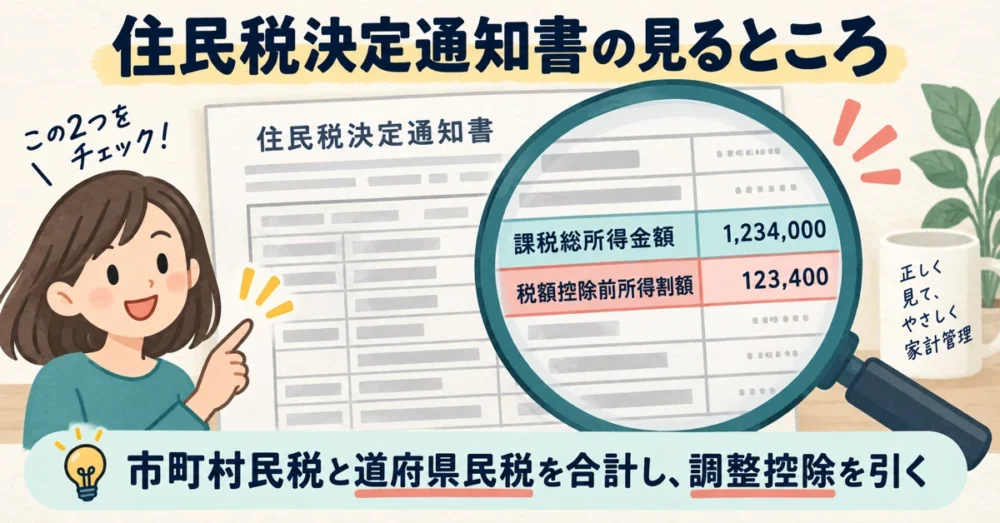
会社員など、給与から住民税が天引きされている方は、毎年5〜6月に「特別徴収税額の決定通知書」を受け取ります。計算に使うのは、この通知書の次の欄です。
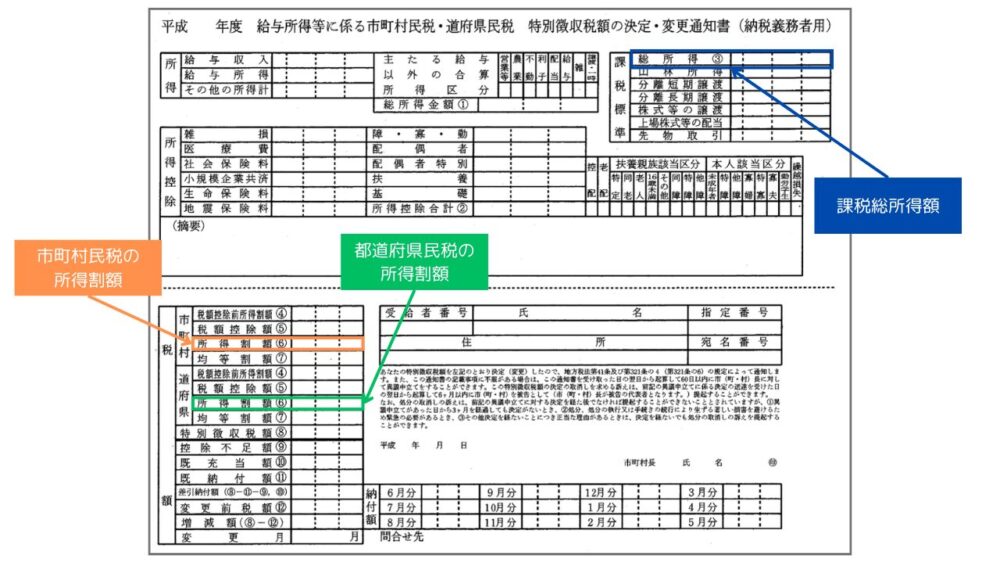
総務省の様式では、税額の欄が市町村民税と道府県民税に分かれていて、それぞれ次のような順番で並んでいます。
| 欄 | 名前 | 計算に使うか |
|---|---|---|
| ④ | 税額控除前所得割額 | 使う(市町村民税と道府県民税を合計) |
| ⑤ | 税額控除額 | 中身を確認する(調整控除だけを差し引く) |
| ⑥ | 所得割額 | 使わない(ほかの税額控除まで引かれた後の数字) |
| 課税標準 | 課税総所得金額 | 所得税率の判定に使う |
表のとおり、上限額の計算には④税額控除前所得割額を使い、そこから「調整控除」の分だけを引きます。調整控除は、所得税と住民税の控除の差を埋めるための控除で、独身で基礎控除だけの人なら多くの場合2,500円(市町村民税と道府県民税の合計)です。
通知書によっては④の欄がなく、⑥の所得割額しか載っていない様式もあります。その場合は、お住まいの市区町村の住民税の担当窓口に「税額控除前の所得割額」を問い合わせると確実です。
通知書から上限額を出す4つの手順
実際に通知書を手元に置いて計算するときは、次の4つの手順で進めると迷いません。
- 手順1:市町村民税と道府県民税の「④税額控除前所得割額」を足す
- 手順2:手順1の金額から、調整控除(独身で基礎控除だけなら2,500円)を引く
- 手順3:「課税総所得金額」から人的控除差調整額(独身なら5万円)を引き、所得税率の表に当てはめる
- 手順4:手順2の金額に、手順3の税率に対応する係数を掛けて2,000円を足す
たとえば、④の合計が238,000円、課税総所得金額が238万円の独身の方なら、手順2で235,500円、手順3で税率10%になります。手順4で「235,500円×25.06%+2,000円」を計算すると、上限額の目安は約61,000円です。
電卓1つあれば5分ほどで終わる作業なので、通知書が届いたらその場で計算してメモしておくと、年末に慌てずに済みます。
【独自検証】「所得割額」の欄をそのまま使うと上限が低く出る
当ブログの以前の記事では、通知書の⑥「所得割額」の欄を使って計算するよう説明していました。しかし、この説明には落とし穴があります。
地方税法では、特例分の上限となる「所得割額」を、調整控除を引いた後、ほかの税額控除を引く前の額としています。一方、通知書の⑥所得割額は、次の控除まで引かれた後の数字です。
- 前の年にしたふるさと納税などの寄附金税額控除
- 住宅ローン控除(住民税から差し引かれる分)
- 配当控除
どの控除も、今年の上限額を計算するときには足し戻す必要があります。去年ふるさと納税をした人ほど⑥の数字は小さくなるため、ふるさと納税を続けている人ほど、上限額を低く見積もってしまうという逆転が起きます。
どれくらいズレるのかを、架空の通知書で試算しました。前提は、給与収入500万円・独身・社会保険料75万円で、前の年に5万円をふるさと納税(ワンストップ特例)した人です。
| 項目 | 金額 |
|---|---|
| 課税総所得金額(住民税) | 238万円 |
| ④税額控除前所得割額(市+県) | 238,000円 |
| ⑤税額控除額(調整控除2,500円+寄附金税額控除約48,000円) | 約50,500円 |
| ⑥所得割額(④−⑤) | 約187,500円 |
この数字を計算式に当てはめて、2通りの方法で比べました。所得税率は、238万円から5万円を引いた233万円で判定して10%です。
| 計算方法 | 使う所得割額 | 上限額の目安 |
|---|---|---|
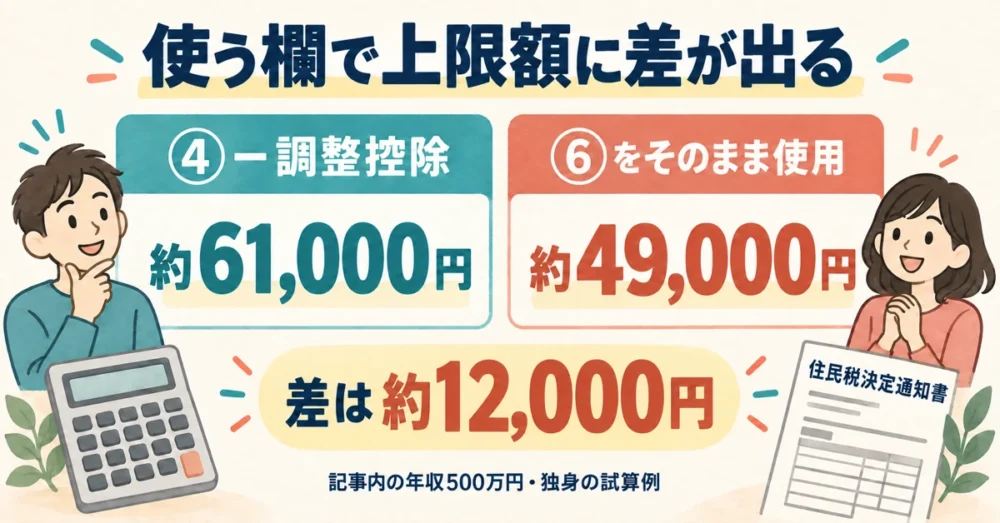
| 正しい方法(④−調整控除) | 235,500円 | 約61,000円 |
| ⑥所得割額をそのまま使う | 187,500円 | 約49,000円 |
⑥の欄を使うと、上限額は約1万2,000円(約2割)低く出てしまう計算です。損をするわけではありませんが、本来は自己負担2,000円で寄附できた1万円以上を使い残すことになります。
住宅ローン控除は、所得税から引ききれなかった分が翌年の住民税から差し引かれる仕組みです。住民税から控除を受けている方も、同じ理由で⑥の数字が小さくなります。⑤税額控除額の欄に数万円以上の金額が入っている方は、特に注意してください。
年収別|ふるさと納税の上限額の目安
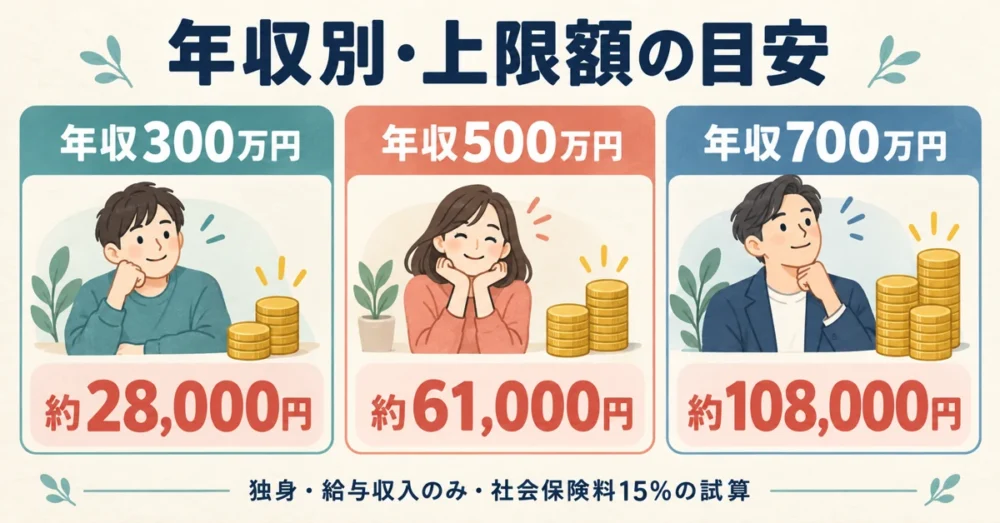
通知書が手元にない方のために、総務省の計算方法で年収別の目安を計算しました。前提は、独身または共働き(配偶者控除なし)、給与収入のみ、社会保険料は年収の15%です。
| 給与収入 | 住民税の課税総所得金額 | 所得税率 | 上限額の目安 |
|---|---|---|---|
| 300万円 | 114万円 | 5% | 約28,000円 |
| 400万円 | 173万円 | 5% | 約42,000円 |
| 500万円 | 238万円 | 10% | 約61,000円 |
| 600万円 | 303万円 | 10% | 約77,000円 |
| 700万円 | 372万円 | 20% | 約108,000円 |
| 800万円 | 447万円 | 20% | 約129,000円 |
| 1,000万円 | 612万円 | 20% | 約177,000円 |
※給与所得控除は令和7年分以後の金額、住民税の基礎控除は43万円で計算。1,000円未満は切り捨て。
年収が2倍の600万円になると、上限額は300万円のときの約2.8倍に増えます。所得割額が増えるうえに、所得税率が上がって係数も大きくなるためです。
配偶者を扶養している場合の目安
配偶者を扶養している方(配偶者控除あり)は、住民税の課税所得が33万円小さくなります。同じ条件で計算し直すと、上限額は次のように下がります。
| 給与収入 | 独身・共働き | 配偶者控除あり | 差 |
|---|---|---|---|
| 400万円 | 約42,000円 | 約33,000円 | 約−9,000円 |
| 500万円 | 約61,000円 | 約49,000円 | 約−12,000円 |
| 700万円 | 約108,000円 | 約86,000円 | 約−22,000円 |
| 1,000万円 | 約177,000円 | 約167,000円 | 約−10,000円 |
※人的控除差調整額は基礎控除分5万円+配偶者控除分5万円の10万円で計算
年収700万円で差が特に大きいのは、配偶者控除で課税所得が下がった結果、所得税率が20%から10%に1段下がり、係数も小さくなるためです。所得税率の境目にいる方は、扶養の有無で上限額が2割ほど変わることがあります。
16歳以上の子どもの扶養控除がある方も、課税所得が小さくなるぶん上限額は下がります。表の金額はあくまで出発点と考えて、正確な金額は自分の通知書で計算するのが確実です。
確定申告書の見方
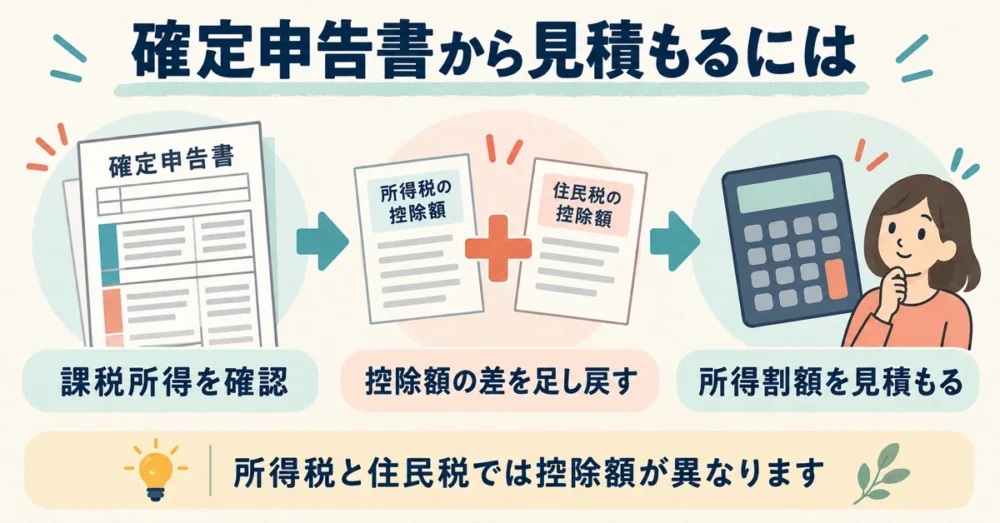
住民税を普通徴収されている自営業の方は、確定申告書の以下に記載されている箇所の金額を抜き取り、計算式に当てはめてください。
※所得割額は、以下の計算式から事前に計算してください。
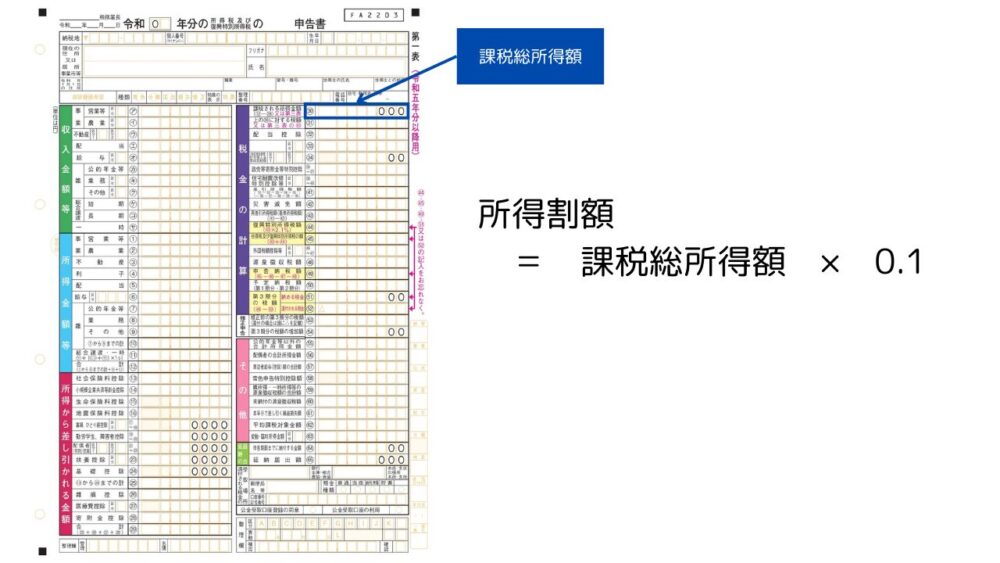
自営業やフリーランスの方、確定申告をした会社員の方は、住民税が決まる前に確定申告書の数字から上限額を見積もることもできます。
図では「所得割額=課税総所得額×0.1」としていますが、これは簡易的な目安です。確定申告書に書かれているのは所得税の課税所得で、住民税の課税所得とは控除額が違うため、そのまま10%を掛けると所得割額が小さく出ます。
より正確に見積もるなら、次の順番で計算してください。
- 確定申告書の「課税される所得金額」に、所得税と住民税の基礎控除の差を足し戻す
- 足し戻した金額に10%を掛け、調整控除(多くの場合2,500円)を引く
- その金額を所得割額として、計算式に当てはめる
扶養控除や配偶者控除も、所得税と住民税で金額が違います。家族を扶養している方は、足し戻す金額がさらに増える点に気をつけましょう。
2025年の基礎控除の引き上げで「×0.1」のズレが大きくなった
この「足し戻し」が特に重要になったのは、2025年(令和7年)分の所得税からです。
国税庁によると、令和7年度の税制改正で、所得税の基礎控除は48万円から最大95万円に引き上げられました。一方、住民税の基礎控除は43万円のまま据え置かれています。所得税と住民税の基礎控除の差は、改正前の5万円から最大52万円に広がりました。
| 合計所得金額 | 所得税の基礎控除(令和7・8年分) | 住民税の基礎控除 | 差 |
|---|---|---|---|
| 132万円以下 | 95万円 | 43万円 | 52万円 |
| 132万円超〜336万円以下 | 88万円 | 43万円 | 45万円 |
| 336万円超〜489万円以下 | 68万円 | 43万円 | 25万円 |
| 489万円超〜655万円以下 | 63万円 | 43万円 | 20万円 |
| 655万円超〜2,350万円以下 | 58万円 | 43万円 | 15万円 |
※出典:国税庁「令和7年度税制改正による所得税の基礎控除の見直し等について」。132万円超〜655万円以下の加算は令和7・8年分の特例
この差を足し戻さずに「所得税の課税所得×0.1」で計算すると、どれくらいズレるのでしょうか。前の見出しと同じ条件(独身・給与収入のみ・社会保険料15%)で比べました。
| 給与収入 | 正しい上限額の目安 | 「×0.1」で計算した場合 | ズレ |
|---|---|---|---|
| 300万円 | 約28,000円 | 約18,000円 | 約−36% |
| 500万円 | 約61,000円 | 約47,000円 | 約−23% |
| 800万円 | 約129,000円 | 約124,000円 | 約−4% |
年収が低い人ほど基礎控除の差が大きいため、ズレも大きくなります。年収300万円の方では、上限額を3分の1以上も少なく見積もってしまう計算です。
なお、この改正で変わったのは所得税の基礎控除です。ふるさと納税の上限額を決める住民税の所得割額には、給与所得控除の最低額の引き上げ(55万円→65万円)を除いてほとんど影響がありません。「改正で上限額が大きく変わった」わけではなく、確定申告書から逆算するときにズレやすくなったと理解しておきましょう。


2026年に上限額を計算するときの注意点
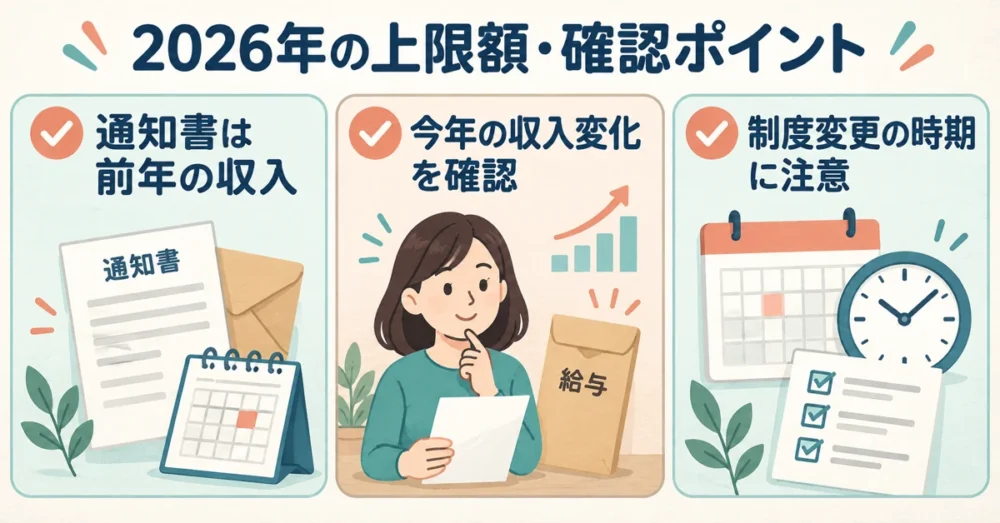
2026年にふるさと納税をする方が、上限額の計算で気をつけたいポイントは次の3つです。
- 通知書の数字は「去年の収入」をもとにしている
- 2026年10月1日から返礼品の基準が変わる
- 2028年度から、超高所得者の控除に定額の上限が付く
1つ目は、通知書の時期のずれです。2026年6月に届いた通知書は、2025年の収入をもとに計算されています。一方、2026年中にしたふるさと納税の上限額は、2026年の収入で決まります。昇給や転職、育休などで今年の収入が去年と大きく違う方は、そのぶん上限額も変わると考えてください。
2つ目は、返礼品のルール変更です。総務省は2026年10月1日から、返礼品の地場産品基準を厳しくし、経費の使い方に関するルールも段階的に強めます。控除の計算方法そのものは変わりませんが、同じ寄附額でもらえる返礼品が変わるかもしれません。詳しくはふるさと納税の総合ランキングで解説しています。
3つ目は、令和8年度の税制改正で決まった見直しです。住民税の特例分に、都道府県民税と市町村民税を合わせて193万円という定額の上限が設けられます。2028年度(令和10年度)分の住民税から適用されるため、2027年中の寄附から影響します。ただし、税理士法人山田&パートナーズの試算によると、影響を受けるのは給与収入が約1億円を超える人です。ほとんどの会社員には関係ありません。
ポータルサイトのシミュレーターと数字が違うのはなぜ?
ふるさと納税のポータルサイトには、年収を入れるだけで上限額がわかるシミュレーターがあります。自分で計算した金額とシミュレーターの金額が数千円ずれることは珍しくありません。
ずれる主な理由は、社会保険料の見積もり方です。シミュレーターの多くは、社会保険料を年収の一定割合で仮に置いています。実際の社会保険料は、加入している健康保険組合や年齢(40歳以上は介護保険料が加わる)によって変わるため、そのぶん課税所得にも差が生じるわけです。
通知書から計算した金額は、実際に確定した去年の数字にもとづいています。シミュレーターの結果より通知書の計算結果のほうが実態に近いと考えてよいでしょう。
ふるさと納税の上限額についてよくある質問
最後に、上限額の計算でよく出てくる疑問をまとめました。
Q:上限額を超えて寄附したらどうなりますか?
A:超えた分は控除されず、自己負担になります。寄附そのものが無効になるわけではなく、返礼品も受け取れます。
Q:ワンストップ特例と確定申告で、上限額は変わりますか?
A:変わりません。ワンストップ特例では所得税分も含めて全額が翌年の住民税から控除されるだけで、控除される合計額は同じです。ただし、寄附先が6自治体以上になると、ワンストップ特例は使えません。
Q:医療費控除を受けると上限額は下がりますか?
A:下がります。医療費控除で課税所得が減ると、住民税の所得割額も減るためです。医療費控除を受ける予定の方は、控除後の所得で計算し直してください。
Q:住宅ローン控除を受けていても、ふるさと納税はできますか?
A:できます。ただし、住民税から差し引かれる住宅ローン控除の枠と、ふるさと納税の控除が重なると、住宅ローン控除を使い切れない場合があります。控除額が大きい方は、お住まいの市区町村に確認すると安心です。
Q:年の途中で転職した場合、通知書はどう使えばいいですか?
A:転職先で届いた通知書も、前の年の収入をもとにしています。今年の収入は、前の会社と今の会社の給与を合計して見積もる必要があります。年末調整や確定申告で今年の所得が固まってから寄附額を決めると安全です。
Q:いつまでに寄附すれば今年の控除になりますか?
A:その年の12月31日までに入金が完了した寄附が対象です。年末は申し込みが集中するため、余裕をもって手続きしましょう。
まとめ|通知書の「税額控除前」の数字で上限額を計算しよう
ふるさと納税の上限額は、住民税所得割額の20%という枠から逆算して求めます。住民税決定通知書を使う場合は、⑥所得割額ではなく④税額控除前所得割額から調整控除を引いた金額を使うのがポイントです。
前の年にふるさと納税をした方や住宅ローン控除を受けている方は、⑥の欄を使うと上限額を1万円以上低く見積もってしまうことがあります。また、確定申告書から逆算する方は、2025年から広がった所得税と住民税の基礎控除の差を必ず足し戻してください。
上限額がわかったら、返礼品選びです。人気のジャンルは牛肉の返礼品ランキング、家電の返礼品ランキング、スイーツの返礼品ランキングで紹介しています。計算に不安が残る方は、お住まいの市区町村の住民税担当窓口に通知書を持って相談するのも1つの方法です。上限額の範囲内で、自己負担2,000円のふるさと納税を上手に活用してください。