※この記事は2026年9月27日に厚生労働省・全国健康保険協会(協会けんぽ)の情報を再確認し、2026年8月の制度改正に合わせて全面的に更新しています。
高額療養費制度とは、1か月の医療費の自己負担が上限額を超えたとき、超えた分が払い戻される公的医療保険の制度です。2026年8月から、この月ごとの上限額が約4〜7%引き上げられ、同時に1年単位の「年間上限」が新しく設けられました。
皆さんのなかには、「入院や手術で医療費が何十万円もかかったらどうしよう」と不安に思っている方もいるのではないでしょうか。年収約370万〜770万円の方なら、医療費が100万円かかっても、2026年8月以降の自己負担は約9万3,000円で済みます。
この記事では、協会けんぽと厚生労働省の公表資料をもとに、次の内容を整理しました。
- 2026年8月からの自己負担限度額(70歳未満・70歳以上)
- 改正前と改正後で、実際の負担はいくら変わったのか
- 新しくできた「年間上限」と、以前からある「多数回該当」の違い
- 申請の方法と、マイナ保険証で窓口負担を抑える方法
なお、当ブログの以前の記事では、限度額の計算式に誤りがありました。後半の見出しで、どこが違っていたのかも検証しています。
高額療養費制度とは?
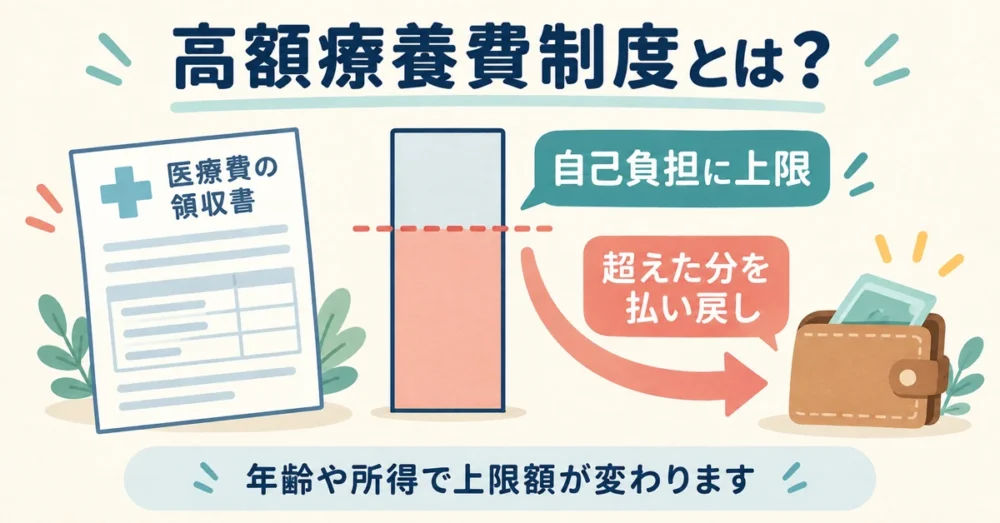
高額療養費制度は、病気やケガで医療機関や薬局の窓口で支払った額が、1か月(月の1日から末日まで)で上限額を超えた場合に、その超えた分を払い戻す制度です。会社員が加入する健康保険(協会けんぽや健康保険組合)、自営業の方などが加入する国民健康保険、75歳以上の後期高齢者医療制度のいずれにもあります。
日本の公的医療保険では、70歳未満の窓口負担は原則3割です。3割といっても、医療費が100万円なら窓口で30万円を払うことになります。高額療養費制度は、この3割負担が重くなりすぎないように、所得に応じた「上限」を設ける仕組みです。
上限額は、次の2つで決まります。
- 年齢(70歳未満か、70歳以上か)
- 所得(会社員なら標準報酬月額、国民健康保険なら所得)
同じ医療を受けても、所得が高い人ほど上限額は高くなります。自分がどの区分に当たるかを知っておくことが、制度を使いこなす第一歩です。
2026年8月の見直し|高額療養費制度は何が変わった?
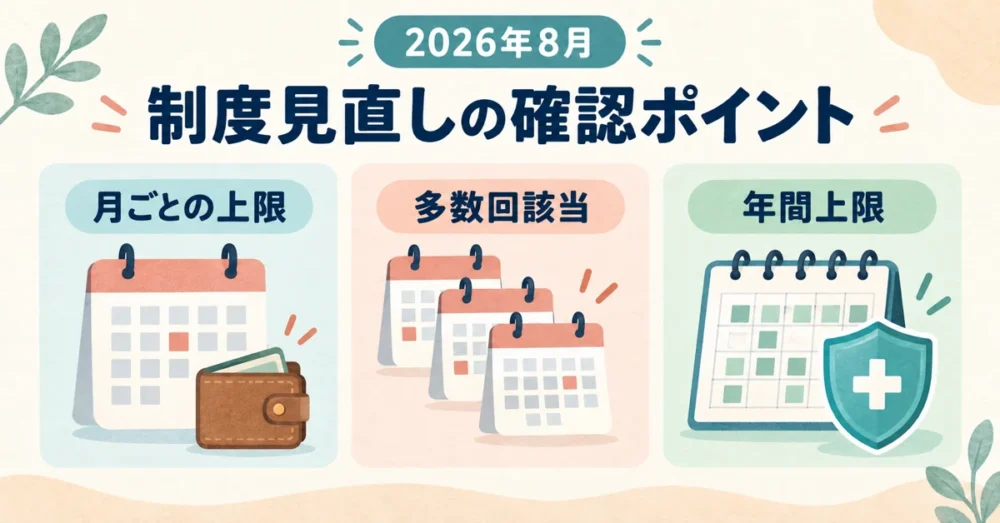
2026年5月29日に「健康保険法等の一部を改正する法律」が成立し、高額療養費制度は2026年8月から見直されました。協会けんぽは、見直しのポイントを次の2つにまとめています。
- 月ごとの自己負担限度額の引き上げ(低所得の方への配慮つき)
- 「年間上限」の新設と、「多数回該当」の金額の据え置き
厚生労働省は見直しの理由として、制度を将来にわたって続けるために、医療費の伸びや所得に応じた負担をお願いする一方、長く治療を続ける方のセーフティネットは強めると説明しています。
70歳未満の方の月ごとの限度額が、改正前と改正後でどう変わったかを表にまとめました。
| 所得区分 | 改正前(〜2026年7月) | 改正後(2026年8月〜) |
|---|---|---|
| ア:標準報酬月額83万円以上 | 252,600円+(総医療費−842,000円)×1% | 270,300円+(総医療費−901,000円)×1% |
| イ:標準報酬月額53万〜79万円 | 167,400円+(総医療費−558,000円)×1% | 179,100円+(総医療費−597,000円)×1% |
| ウ:標準報酬月額28万〜50万円 | 80,100円+(総医療費−267,000円)×1% | 85,800円+(総医療費−286,000円)×1% |
| エ:標準報酬月額26万円以下 | 57,600円 | 61,500円 |
| オ:低所得者(住民税非課税) | 35,400円 | 36,900円 |
※出典:協会けんぽ「令和8年8月から高額療養費制度が見直されます」。総医療費は保険適用される医療費の総額(10割)
表のとおり、ア〜エの区分はおおむね7%前後、住民税非課税のオの区分は約4%の引き上げです。低所得の方ほど引き上げ幅を小さく抑えています。
また、専門家や報道の解説によると、2027年8月からは、住民税非課税の区分を除いて所得区分をさらに細かく分ける予定とされています。同じ区分のなかでも所得が高い方の上限額は、もう一段上がる見込みです。具体的な区分と金額は、加入している健康保険からの案内を確認してください。
自己負担限度額の設定
ここからは、2026年8月以降の限度額を、年齢ごとに詳しく見ていきます。
70歳未満の方の限度額と年間上限
70歳未満の方の限度額は、次の表のとおりです。〈 〉内は、後で説明する「多数回該当」の場合の金額です。
| 所得区分 | 年収の目安 | 月の自己負担限度額 | 年間上限 |
|---|---|---|---|
| ア:標準報酬月額83万円以上 | 約1,160万円〜 | 270,300円+(総医療費−901,000円)×1%〈140,100円〉 | 168万円 |
| イ:標準報酬月額53万〜79万円 | 約770万〜1,160万円 | 179,100円+(総医療費−597,000円)×1%〈93,000円〉 | 111万円 |
| ウ:標準報酬月額28万〜50万円 | 約370万〜770万円 | 85,800円+(総医療費−286,000円)×1%〈44,400円〉 | 53万円 |
| エ:標準報酬月額26万円以下 | 〜約370万円 | 61,500円〈44,400円〉 | 53万円 |
| オ:低所得者(住民税非課税) | - | 36,900円〈24,600円〉 | 29万円 |
※出典:協会けんぽ。年収の目安は一般的な換算で、実際の区分は標準報酬月額で決まる
エの区分のうち、標準報酬月額が15万円以下であることが確認できた方の年間上限は41万円です。協会けんぽによると、この41万円の上限は、2027年8月以降に払い戻す形で適用されます。
自分の所得区分を確かめるなら、マイナポータルの「健康保険証」から「限度額適用認定証関連の情報」を開くのが簡単です。会社員の方は、会社が日本年金機構に提出している算定基礎届でも確認できます。
70歳以上75歳未満の方の限度額
70歳以上75歳未満の方は、通院だけの場合に個人ごとの上限(外来特例)があり、入院を含めると世帯ごとの上限が適用されます。
| 所得区分 | 外来(個人ごと)の月額 | 外来の年間上限 | 世帯ごと(入院を含む)の月額 | 世帯の年間上限 |
|---|---|---|---|---|
| 現役並み(標準報酬月額83万円以上) | - | - | 270,300円+(総医療費−901,000円)×1%〈140,100円〉 | 168万円 |
| 現役並み(標準報酬月額53万〜79万円) | - | - | 179,100円+(総医療費−597,000円)×1%〈93,000円〉 | 111万円 |
| 現役並み(標準報酬月額28万〜50万円) | - | - | 85,800円+(総医療費−286,000円)×1%〈44,400円〉 | 53万円 |
| 一般(標準報酬月額26万円以下) | 22,000円 | 216,000円 | 61,500円〈44,400円〉 | 53万円 |
| 低所得者Ⅱ | 11,000円 | 96,000円 | 25,700円〈24,600円〉 | 29万円 |
| 低所得者Ⅰ | 8,000円 | - | 15,700円 | 18万円 |
※出典:協会けんぽ
現役並みの所得がある方は、70歳未満と同じ計算式になります。一般区分の方は、通院だけなら月22,000円が上限です。
世帯合算で上限に届くこともある
1人分の医療費では上限に届かなくても、同じ医療保険に加入している家族の自己負担を合算できる仕組みがあります。これを「世帯合算」といいます。
70歳未満の方の場合、合算できるのは1つの医療機関ごとに21,000円以上の自己負担です。たとえば、夫の入院で6万円、妻の通院で3万円を払った月は、合わせて9万円として上限額と比べます。
家族が同じ月に医療機関にかかったときは、領収書を捨てずに取っておきましょう。
【独自検証】医療費100万円なら自己負担はいくら?旧記事の「87,430円」の正体
当ブログの以前の記事では、標準報酬月額28万〜50万円の方の限度額を「約87,430円+(医療費総額−582,000円)×1%」と紹介していました。しかし、この計算式は正しくありません。
改正前の正しい式は「80,100円+(総医療費−267,000円)×1%」です。では、87,430円という数字はどこから来たのでしょうか。
実は、改正前の式に総医療費100万円を当てはめると、ちょうど87,430円になります。
- 80,100円+(1,000,000円−267,000円)×1%
- =80,100円+7,330円
- =87,430円
つまり、87,430円は「医療費が100万円かかったときの自己負担額」という計算例の答えであり、計算式の一部ではありませんでした。厚生労働省や健康保険組合の資料でよく使われる計算例が、式と混ざってしまったと考えられます。
では、同じ医療費100万円(窓口負担3割なら30万円)のケースで、改正前と改正後の自己負担額を区分ごとに比べてみましょう。
| 所得区分 | 改正前の自己負担 | 改正後の自己負担 | 増えた額 |
|---|---|---|---|
| ア(年収約1,160万円〜) | 254,180円 | 271,290円 | +17,110円 |
| イ(年収約770万〜1,160万円) | 171,820円 | 183,130円 | +11,310円 |
| ウ(年収約370万〜770万円) | 87,430円 | 92,940円 | +5,510円 |
| エ(〜年収約370万円) | 57,600円 | 61,500円 | +3,900円 |
| オ(住民税非課税) | 35,400円 | 36,900円 | +1,500円 |
※筆者が協会けんぽの計算式をもとに計算。多数回該当・世帯合算は考慮していない
年収約370万〜770万円のウの区分では、1回の入院で約5,500円の負担増です。窓口で30万円を払ったとしても、あとから約20万7,000円が払い戻され、最終的な負担は9万2,940円で済みます。
増えた額だけを見ると気になるかもしれませんが、医療費100万円に対して1割以下の負担で済むという制度の役割は変わっていません。
対象となる医療費
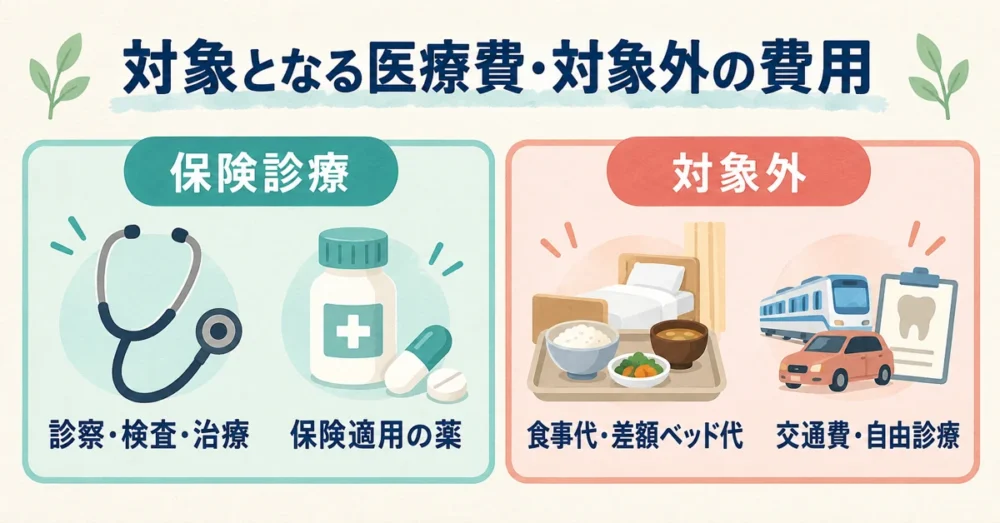
高額療養費制度の対象になるのは、公的医療保険が使える「保険診療」の自己負担分です。主な対象は次のとおりです。
入院費
【注意】下記項目は対象外となります。
・差額ベッド代
・食事代
・保険適用外の医療費
手術費
通院費
薬剤費
ここでいう「通院費」は、外来で受けた診察や検査の費用のことです。病院までの交通費は対象になりません。同じように、次のような費用も対象外です。
| 対象になる | 対象にならない |
|---|---|
| 入院中の診察・検査・治療の費用 | 入院中の食事代 |
| 手術の費用(保険適用のもの) | 差額ベッド代(個室などの希望による費用) |
| 外来の診察・検査の費用 | 先進医療の技術料 |
| 処方された薬の費用(保険適用のもの) | 保険適用外の自由診療、病院までの交通費 |
入院すると、食事代や差額ベッド代だけで月に数万円かかることもあります。高額療養費で払い戻されるのは保険診療の部分だけなので、入院時の出費を考えるときは、この「対象外」の費用も見込んでおきましょう。
申請手続きの方法
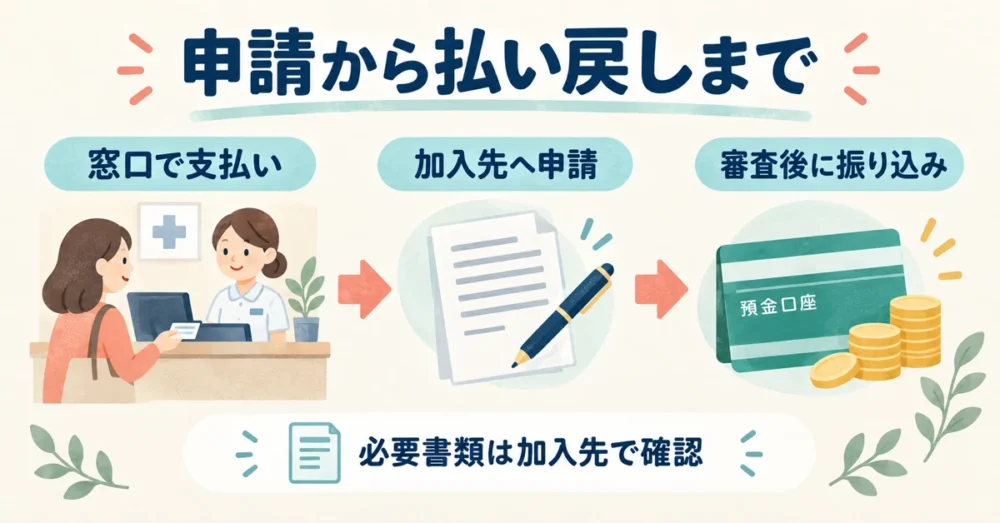
高額療養費の払い戻しを受ける方法は、加入している健康保険によって少し異なります。一般的な流れは次のとおりです。
- 手順1:医療機関の窓口で、いつもどおり自己負担分(3割など)を支払う
- 手順2:加入している健康保険(協会けんぽ・健康保険組合・市区町村の国民健康保険など)に支給申請書を提出する
- 手順3:審査のあと、上限額を超えた分が指定の口座に振り込まれる
申請書は、各健康保険のウェブサイトからダウンロードできます。健康保険組合によっては、申請しなくても自動的に払い戻してくれるところもあります。国民健康保険の場合は、対象になると市区町村から案内が届くことが多いので、届いた書類を確認してください。
注意したいのは、申請には期限があることです。時効は、診療を受けた月の翌月の初日から2年です。過去の医療費で申請し忘れがないか、一度見直してみる価値はあります。
申請に必要なもの
必要な書類は健康保険によって違いますが、一般的には次のようなものを用意します。
- 高額療養費の支給申請書
- 医療機関や薬局の領収書(提出を求められない健康保険もある)
- 払い戻しを受ける口座の情報
- 被保険者のマイナンバーや保険証の記号・番号がわかるもの
会社員の方は、会社の担当部署を通して申請する場合も少なくありません。わからないときは、まず保険証やマイナポータルで自分の加入先を確かめ、その窓口に問い合わせるのが近道です。
払い戻しまでの期間
払い戻しまでには、診療を受けた月から少なくとも3か月程度かかります。いったん窓口で全額を立て替える必要があるため、手元の資金に不安がある方は、次の見出しで説明する方法を使いましょう。
便利な限度額適用認定証
医療費が高額になることが事前にわかっている場合、「限度額適用認定証」を医療機関に見せると、窓口での支払いを最初から上限額までに抑えられます。あとから払い戻しを待つ必要がなく、立て替えの負担がなくなるのが大きな利点です。
ただし、現在は認定証を用意しなくても同じことができます。マイナ保険証(健康保険証の利用登録をしたマイナンバーカード)を使って受診すれば、限度額適用認定証の申請は不要です。医療機関の窓口でマイナ保険証を使い、限度額情報の提供に同意すると、支払いが自動的に上限額までになります。
マイナ保険証を持っていない方は、これまでどおり加入している健康保険に限度額適用認定証を申請します。入院や手術の予定が決まったら、早めに準備しておきましょう。
多数回該当制度
同じ世帯で、直近12か月のうち3か月以上高額療養費の支給を受けると、4か月目から自己負担の上限額がさらに下がります。これを「多数回該当」といいます。
2026年8月の見直しでは、月ごとの限度額は上がりましたが、多数回該当の金額は据え置かれました。70歳未満の方の多数回該当の上限額は、次のとおりです。
| 所得区分 | 通常の月の上限(2026年8月〜) | 多数回該当の上限 |
|---|---|---|
| ア | 270,300円+(総医療費−901,000円)×1% | 140,100円 |
| イ | 179,100円+(総医療費−597,000円)×1% | 93,000円 |
| ウ | 85,800円+(総医療費−286,000円)×1% | 44,400円 |
| エ | 61,500円 | 44,400円 |
| オ | 36,900円 | 24,600円 |
ウの区分なら、4か月目からの上限は約8万6,000円から44,400円へと、ほぼ半分になります。がんの治療や透析など、長く続く治療を受けている方にとっては、この仕組みが大きな支えです。
新設された「年間上限」とは?多数回該当との違い
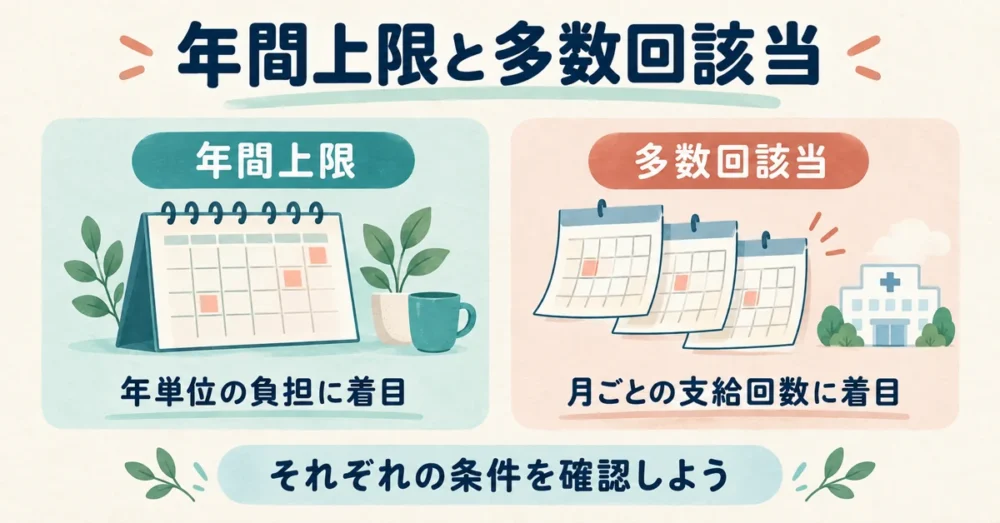
2026年8月の見直しで最も大きな変化が、「年間上限」の新設です。月ごとの自己負担額が積み上がっても、8月から翌年7月までの12か月間の合計が年間上限に達したら、それ以上の支払いは不要になります。
多数回該当と年間上限は、どちらも長く治療を受ける方の負担を抑える仕組みですが、役割が違います。
| 項目 | 多数回該当 | 年間上限(新設) |
|---|---|---|
| 対象になる条件 | 直近12か月で3か月以上、月の上限に達した | 8月〜翌年7月の自己負担の合計が上限に達した |
| 効果 | 4か月目から月の上限が下がる | 上限に達した後は負担がなくなる |
| 救われる人 | 毎月のように上限に達する人 | 上限に届かない月が混ざるが、負担が積み重なる人 |
※協会けんぽ・厚生労働省の資料をもとに作成
これまでの制度では、月の上限にわずかに届かない月が続く方は、多数回該当にならず、負担が軽くなりませんでした。年間上限は、こうした「すき間」にいる方を救うための仕組みです。
厚生労働省の資料では、これまで多数回該当に当たらなかった方の例で、年間の自己負担が76.7万円から53.0万円へ、約23.7万円軽くなる試算が示されています。
1年間治療が続くと、改正後のほうが安くなるケースも
月の上限が上がったと聞くと、負担は増えるばかりのように感じるかもしれません。そこで、ウの区分(年収約370万〜770万円)の方が、医療費100万円の治療を12か月続けた場合を、改正前と改正後で比べてみました。
| 計算 | 改正前 | 改正後 |
|---|---|---|
| 1〜3か月目(通常の上限) | 87,430円×3か月 | 92,940円×3か月 |
| 4〜12か月目(多数回該当) | 44,400円×9か月 | 44,400円×9か月 |
| 月ごとの合計 | 661,890円 | 678,420円 |
| 年間上限(53万円)の適用 | なし | 530,000円に抑えられる |
※筆者が協会けんぽの計算式をもとに試算。同じ健康保険に12か月加入し続けた場合
月ごとに足し上げると改正後のほうが16,530円多くなりますが、年間上限の53万円で打ち止めになるため、1年間の負担は改正前より約13万円少なくなります。毎月の上限額だけを見て「改悪」と判断するのは早い、というのがこの試算の結論です。
年間上限に達した後の払い戻しの手続き方法は、加入している健康保険によって異なる場合があります。治療が長引きそうな方は、領収書をまとめて保管し、加入先の窓口に確認しておくと安心です。
高額療養費制度についてよくある質問
最後に、高額療養費制度についてよくある質問に答えます。
Q:月をまたいで入院した場合はどうなりますか?
A:高額療養費は月の1日から末日までで計算します。たとえば3月20日から4月10日まで入院した場合、3月分と4月分は別々に上限額と比べる決まりです。同じ医療費でも、1つの月に収まるほうが払い戻しは多くなります。
Q:会社員と自営業で上限額は違いますか?
A:上限額そのものは同じですが、区分の決め方が異なる点に注意が必要です。会社員の健康保険は標準報酬月額で、国民健康保険は前年の所得で区分が決まります。
Q:医療保険(民間の保険)には入ったほうがいいですか?
A:高額療養費制度があるため、保険診療の自己負担には上限があります。民間の医療保険を考えるときは、この上限額と、対象外になる食事代・差額ベッド代・先進医療などをどこまで備えたいかで判断するのがおすすめです。考え方は医療保険の見直し方で詳しく紹介しています。

Q:転職や退職で健康保険が変わったら、多数回該当の回数はどうなりますか?
A:多数回該当の回数は、同じ健康保険に加入している間の支給回数で数えます。転職などで加入先が変わると、それまでの回数は引き継がれません。治療中に加入先が変わる予定がある方は、この点を覚えておきましょう。
Q:確定申告の医療費控除とは別の制度ですか?
A:別の制度です。医療費控除は、1年間の医療費が一定額を超えたときに所得税や住民税が軽くなる仕組みです。ただし、医療費控除を計算するときは、高額療養費で払い戻された金額を差し引く必要があります。
まとめ
高額療養費制度は、1か月の医療費の自己負担に所得に応じた上限を設ける制度です。2026年8月から月ごとの上限額は約4〜7%上がりましたが、多数回該当の金額は据え置かれ、新たに年間上限もできました。
年収約370万〜770万円の方なら、医療費100万円でも自己負担は9万2,940円です。マイナ保険証を使えば、窓口での支払いも最初から上限額までに抑えられます。
2027年8月には、所得区分がさらに細かく分かれる予定です。具体的な限度額や申請方法は、加入している健康保険の案内を確認してください。医療費の自己負担に上限があることを知っておくだけで、民間の保険に入りすぎることも防げます。高齢化で医療費が増える背景は2025年問題の解説で、家計の税金の話はふるさと納税の上限額の計算方法で紹介しています。あわせて参考にしてください。